本記事にはプロモーション(広告)が含まれています
「自転車保険は年間1000円くらいで入れるらしい」。そう聞いて調べ始めると、出てくる金額がバラバラで手が止まります。月150円と書いてある案内もあれば、年3,290円からという保険もあり、どれが自分に必要な補償なのか判断がつきません。
先に結論を書きます。年1,000円ちょうどで入れる「自転車保険」は、相手への賠償が付いた商品としてはほぼ見つかりません。ただし、年1,000円で入れる交通災害共済は実在します。相手への賠償が付かない代わりに、自分のケガだけを補償する制度です。そして賠償まで含めた最安帯は、全日本交通安全協会の団体保険で年1,770円、共済の個人賠償責任保険で年1,800円あたりに集まります。
この記事では、公式サイトで確認できた掛金と補償額だけを並べて、年1,000円前後という予算感が現実にどこまで届くのかを整理します。すでに入っている保険に賠償責任補償が付いていないかを5分で確認する手順も載せました。保険料の安さだけを見て選ぶと、事故のときに「対象外でした」となる箇所がどこなのかも、あわせて確認していきましょう。
・年1,000円で入れる共済に「相手への賠償」が付かない理由
・賠償付きで最安帯にあたる年1,770円・年1,800円のプランの中身
・すでに加入中の保険に賠償責任補償が付いていないか確認する手順
・TSマーク付帯保険と自転車保険の役割の違い
自転車保険を年間1000円で探すと、最初にぶつかる壁
年1,000円ちょうどの「自転車保険」がほぼ見つからない理由
検索して出てくる「年1,000円」という数字と、実際に申し込める保険の掛金は、ほとんどの場合ずれています。相手への賠償が付いた自転車向けの保険で公式サイトに掲載されている金額を並べると、下限は全日本交通安全協会の「サイクル安心保険」プランAで年1,770円、共済の個人賠償責任保険で年1,800円、民間の自転車保険では楽天サイクル保険が年3,290円からとなっています。
なぜ1,000円を下回らないのか。賠償責任補償は、支払われるときの金額が1億円や3億円と大きい一方で、事故そのものの発生率は低い補償です。少額の掛金を大人数から集めて成り立つ仕組みのため、団体契約や共済という「加入者をまとめる箱」がないと下限が下がりません。実際、下限帯に並ぶのはいずれも協会・生協・共済といった団体を通した商品です。
逆に、個人で好きな補償を組み合わせられる民間の自転車保険は、ケガの補償やロードサービスが付く分だけ掛金が上がります。年1,000円という予算をそのまま当てはめると、選択肢が「賠償の付かない商品」に寄っていきます。ここを取り違えると、条例で求められている補償を用意できていない状態のまま走ることになります。
年1,000円で入れる共済はある。ただし相手への賠償は付かない
年1,000円ぴったりで加入できる制度は実在します。東京都の市町村が運営する「ちょこっと共済」(東京都市町村民交通災害共済)は、Aコースが年会費1,000円、Bコースが年会費500円です。年齢や健康状態を問わず加入でき、自転車乗車中を含む交通事故でケガをしたときに共済金が支払われます。共済金の最高額はAコースで300万円、Bコースで150万円です。
ただし、この制度は他人にケガをさせた場合の損害賠償を補償しません。公式でも、都の条例が求める自転車損害賠償保険等には該当しないと案内されています。つまり「年1,000円の自転車保険を見つけた」と思って加入しても、賠償の備えとしては空欄のままです。
使いどころがないわけではありません。自分のケガの備えを薄く広く用意する制度としては、年1,000円という金額はほかに代えがききません。加入する市町村に住民登録があることが条件で、共済期間は2026年4月1日から2027年3月31日まで。自動継続はなく毎年申し込みが必要な点と、自転車の単独事故でも警察に届け出て交通事故証明書を取らないと請求できない点は、加入前に押さえておきたいところです。
条例が求めているのは「他人への賠償」だけ
自治体の条例が加入を求めているのは、自分のケガの補償ではなく、他人の生命・身体に対する賠償(対人賠償)と他人の財産に対する賠償(対物賠償)です。東京都の公式ページでも、対象となるのは自転車専用の保険のほか、自動車保険や火災保険に付帯する個人賠償責任特約、TSマーク付帯保険、団体保険や共済などと案内されています。
国土交通省の集計では、令和6年4月1日時点で34都府県が条例で加入を義務化し、10道県が努力義務としています。最初に義務化したのは平成27年10月の兵庫県でした。東京都では令和2年4月1日から義務化され、対象は自転車利用者・保護者・自転車を使う事業者・レンタル事業者です。都内に住んでいなくても、都内で自転車に乗るなら対象になります。
ここで注意したいのは、条例に罰則がない自治体が多いことです。罰則がないから入らなくてよい、とはなりません。未加入で加害事故を起こせば、賠償金は自分の財布から出ることになります。条例は「賠償できる状態にしておいてください」という要請であって、罰金を取るための制度ではない、と理解しておくと選び方を間違えません。
個人賠償責任補償=日常生活の事故で他人にケガをさせたり物を壊したりして、法律上の賠償責任を負ったときに支払われる補償。自転車事故はこの補償でカバーされます。条例が求めているのはこの部分で、自分のケガに対する「傷害補償」とは別枠です。東京都都民安全総合対策本部の案内でも、対象となるのは対人・対物の賠償を補償する保険・共済と説明されています。
賠償3億円でも掛金が数百円で収まるのはなぜか
「3億円まで補償して月150円は安すぎないか」と感じる方は多いはずです。これは補償の性質によるもので、賠償責任補償は限度額を引き上げても保険料がほとんど動きません。1億円を超える賠償が発生する事故はごく一部で、限度額の差が保険料に反映されにくいためです。
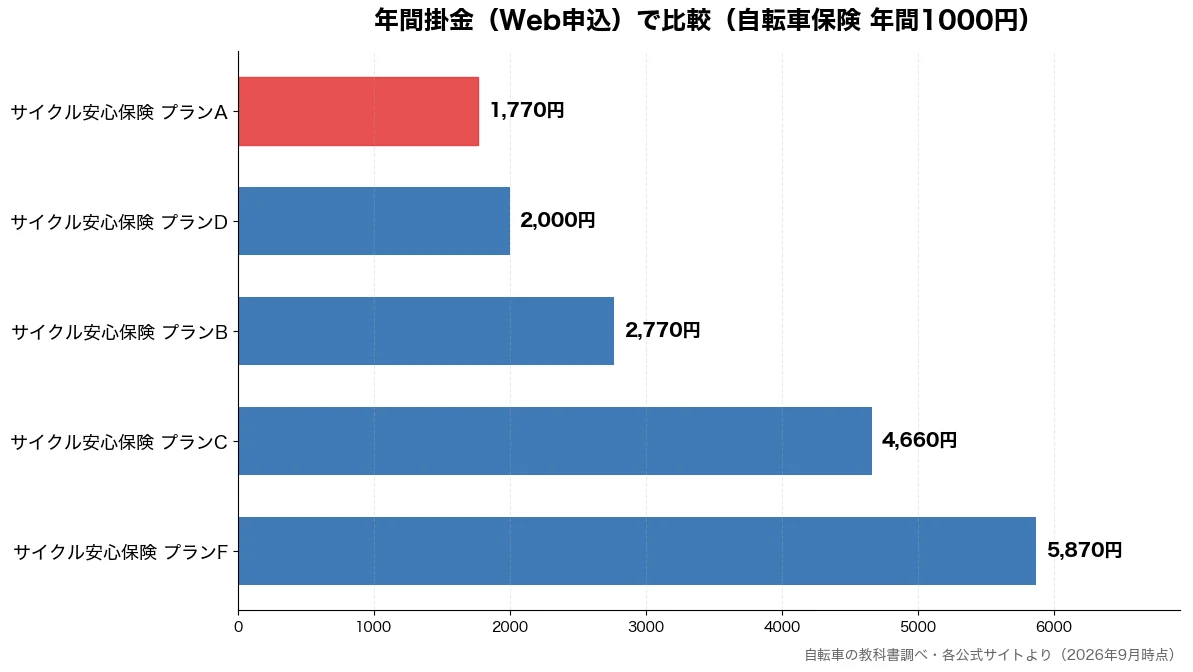
実際、サイクル安心保険では、賠償1億円のプランAが年1,770円、賠償3億円のプランDが年2,000円と、限度額が3倍でも差は数百円です。掛金の大部分は、ケガの補償(傷害補償)や、加入者本人以外まで広げる家族補償で決まります。プランCのように家族全員のケガまで補償すると年4,660円まで上がります。
つまり保険料を下げたいなら、削る先は賠償の限度額ではなく、ケガの補償と補償範囲です。自転車で通勤していて、ケガの備えは会社の団体保険や医療保険で足りているなら、賠償に絞った薄い契約で十分という判断が成り立ちます。逆に、通学中の子どもの自分のケガまで面倒を見たいなら、年1,000円台では収まりません。
賠償付きで下限に近いのは年1,770円のプラン
サイクル安心保険プランAは、賠償1億円と示談交渉が付いて年1,770円
賠償責任補償が付いた自転車向けの保険で、公式サイトに掲載されている金額として最も低い部類にあるのが、一般財団法人全日本交通安全協会が契約者となる団体保険「サイクル安心保険」です。プランAはWeb申込で年間掛金1,770円、郵送申込で1,970円。賠償責任は1億円まで補償され、日本国内で起きた事故では損保ジャパンによる示談交渉サービスを利用できます。
賠償責任補償の対象は本人だけではありません。本人・配偶者・同居の親族・別居の未婚の子まで含まれるため、1契約で家族の自転車事故の賠償をまとめてカバーできる構造です。加入に年齢制限はなく、16歳未満が加入する場合は親権者が自転車会員になる形をとります。保険期間は毎月1日と15日の午前0時から1年間です。
弱点もはっきりしています。プランAの傷害補償は被保険者本人のみで、死亡・後遺障害保険金は50万円、入院の日額補償はありません。自分や家族のケガの補償を重視する人には物足りない設計です。「賠償だけ確実に用意したい」という目的にはまり、それ以外の目的では割高に感じる、という位置づけになります。
掛金の内訳を分解すると、保険料そのものは1,270円
年1,770円という数字は、保険料だけではありません。内訳は、損害保険料1,270円、制度運営費370円、自転車会員の年会費30円の合計です。郵送申込にすると制度運営費が570円になり、年間掛金が1,970円になります。同じ補償でも申込方法で金額が変わるのは、この運営費が理由です。
この内訳を知っておくと、他社との比較がしやすくなります。たとえば民間の自転車保険と比べるとき、比べるべきは「補償内容あたりの保険料」で、団体保険の運営費や会費は補償に直結しません。反対に、団体保険は個人向けより保険料そのものが抑えられているため、運営費を足しても下限帯に残ります。
注意点として、Web申込はクレジットカード払いで手続き後すぐ補償が始まりますが、郵送申込は書類の到着を待つ時間がかかります。条例対応を急いでいる人はWeb申込が現実的です。加入後にプランを途中で変更することはできない仕組みなので、申込時に補償範囲を決めきってから進めてください。


 ポチップ
プランA〜Fを並べると、上がるのはケガの補償ぶんだけ
同じ制度の中に6つのプランがあり、掛金の差がどこから来ているかを見ると選びやすくなります。自転車事故補償コースのプランA・B・Cは賠償1億円、交通傷害ワイド補償コースのプランD・E・Fは賠償3億円で、後者は自転車事故に限らない交通傷害まで補償が広がります。
プランBはWeb申込で年2,770円、死亡・後遺障害保険金が1,000万円、入院保険金日額が3,000円。プランCはWeb申込で年4,660円で、死亡・後遺障害保険金は本人1,000万円・家族850万円、入院保険金日額6,000円と家族のケガまで広がります。プランDはWeb申込で年2,000円、プランFはWeb申込で年5,870円です。
並べると、賠償の限度額よりも、ケガの補償の厚みと家族を含めるかどうかで金額が決まっていることがわかります。予算を年1,000円台に置くなら、選べるのは賠償中心のプランA、あるいは次に紹介する共済の個人賠償責任保険のどちらかになります。
| 項目 | プランA | プランC | プランF |
|---|---|---|---|
| 年間掛金(Web申込) | 1,770円 | 4,660円 | 5,870円 |
| 賠償責任補償 | 1億円 | 1億円 | 3億円 |
| 死亡・後遺障害保険金 | 50万円 | 本人1,000万円/家族850万円 | 本人500万円/家族300万円 |
| ケガの補償の対象 | 本人のみ | 家族まで | 家族まで |
月150円台の特約ルートなら、1,000円台に収まる
都道府県民共済の個人賠償責任保険は年1,800円で3億円
共済に加入している人がまず確認したいのが、都道府県民共済の個人賠償責任保険です。年額保険料は1,800円、月額に直すと150円で、賠償限度額は3億円。加入者本人だけでなく、配偶者・同居の親族・別居の未婚の子まで補償の対象になります。自動継続のため、毎年の申し込みは不要です。
この保険料は2026年4月1日以降に保険期間が開始する契約から改定されたもので、それ以前は1,680円でした。改定理由は物価の上昇と高額な賠償事故の増加と説明されています。掛金の水準は動くものだと考えて、更新案内には目を通しておいてください。
条件がひとつあります。単独では申し込めず、都民共済の生命共済・傷害保障型共済・新型火災共済などへの加入が前提です。すでに共済に入っている家庭なら年1,800円を足すだけで賠償の備えが整いますが、この保険のためだけに共済へ入るなら、本体の掛金も合わせて考える必要があります。
コープ共済は月160円、こくみん共済 coop は月200円
生協系にも同じ性格の商品があります。コープ共済の個人賠償責任保険は月額保険料160円で、1事故につき3億円が限度。1世帯で1人が加入すれば、加入者・配偶者・同居の親族・別居の未婚の子まで補償されます。日本国内の賠償事故については示談交渉サービスも利用できます(条件あり)。
こくみん共済 coop の「個人賠償プラス」は月額掛金200円で、賠償限度額は最高3億円。こちらも自転車事故を補償の対象に含み、一定の条件を満たせば示談交渉サービスを使えます。ただし単独での加入はできず、資産形成ラインを除く各タイプと組み合わせる形になります。
3つの共済ルートに共通するのは、賠償に特化していて自分のケガの補償が付かないことです。通勤・通学で毎日乗る人が、転倒による骨折まで備えたいなら、この枠だけでは足りません。ケガの補償は医療保険や勤務先の団体保険と重ならないかを見てから、必要なぶんだけ足すのが無駄のない順序です。
自転車保険を調べ始めると、月々数百円のものから年間2万円を超えるものまで並んでいて、「結局どれが安いのか」がわからなくなります。しかも住んでいる都道府県の条例で…
特約ルートで見落としやすい3つの制約
特約や共済のオプションは掛金が下がる代わりに、独立した商品ではないという制約が付いてきます。第一に、本体の契約が終われば特約も一緒に消えます。自動車を手放して自動車保険を解約したら、そこに付いていた個人賠償責任特約もなくなる、という流れが典型です。
第二に、補償の対象者の範囲が商品ごとに違います。多くは「同居の親族と別居の未婚の子」までですが、別居している大学生の子が結婚した場合や、同居していない親の事故は対象外になることがあります。誰の自転車事故を守りたいのかを先に決めて、証券の被保険者の範囲と突き合わせてください。
第三に、示談交渉サービスの有無です。自転車事故は相手が個人であることが多く、当事者同士の話し合いが長引きやすい類型です。示談交渉サービスが付いていれば保険会社が窓口になりますが、付いていない契約では自分で相手と交渉することになります。掛金の数百円差より、この違いのほうが事故後の負担を左右します。
| 項目 | サイクル安心保険プランA | 都道府県民共済の個人賠償責任保険 | コープ共済の個人賠償責任保険 |
|---|---|---|---|
| 掛金 | 年1,770円(Web申込) | 年1,800円(月150円) | 月160円 |
| 賠償限度額 | 1億円 | 3億円 | 1事故につき3億円 |
| 単独で入れるか | 自転車会員になれば加入できる | 共済への加入が前提 | 加入条件は生協ごとに確認 |
| 自分のケガの補償 | 死亡・後遺障害50万円(本人のみ) | なし | なし |
その備え、すでに手元にあるかもしれない
実は、探し始める前に確認すると出費ゼロで終わることがある
意外と知られていないのですが、自転車の賠償に備える契約は、新しく買わなくてもすでに持っている場合があります。個人賠償責任補償は、自動車保険・火災保険・傷害保険・クレジットカードの付帯保険・勤務先や学校の団体保険など、いろいろな契約に特約として付いているためです。東京都の公式ページでも、すでに加入している保険等に付帯している場合があるので加入状況をチェックするよう案内されています。
確認する場所は4つに絞れます。①自動車保険の証券(個人賠償責任特約の欄)②火災保険・共済の証券(特約一覧)③クレジットカードの付帯保険の案内 ④勤務先・学校・PTAの団体保険や共済の加入内容。このうち1つでも個人賠償責任補償が付いていれば、自転車事故の賠償はその契約でカバーされます。
探し方のコツは、証券の「特約」という見出しを頭から読むことです。名称は保険会社によって個人賠償責任特約・日常生活賠償特約・自転車特約などと違いますが、補償の中身は同じ系統です。証券が見当たらないときは、契約している保険会社や共済のマイページ、または担当窓口で「個人賠償責任の補償が付いているか」を確認すれば数分で答えが出ます。
証券で見る3か所:限度額・被保険者の範囲・示談交渉
付いていることがわかったら、次に見るのは3か所だけです。1つめは限度額。古い契約だと1,000万円のままということがあり、自転車事故の高額賠償事例に照らすと足りません。2つめは被保険者の範囲で、家族の誰までが対象かを確認します。3つめは示談交渉サービスの有無です。
兵庫県が公開している自転車事故の高額賠償事例では、神戸地裁 平成25年7月の判決で9,520万円、東京地裁 平成20年6月の判決で9,266万円という賠償額が示されています。前者は坂道を下ってきた小学5年の少年の自転車が歩行中の62歳女性と衝突し、女性が意識不明となった事故です。限度額が1,000万円では到底届きません。
限度額が低い契約なら、増額できるかを保険会社に聞くのが最短です。多くの場合、限度額を1億円や3億円に引き上げても保険料の上がり幅は小さく済みます。増額できない古い契約であれば、そこだけ別ルート(共済や団体保険)で用意する判断もあります。兵庫県の公表資料に目を通しておくと、必要な限度額の感覚がつかめます。
失敗パターン①:確認せずに申し込み、同じ補償に二重で払う
よくあるのが、条例対応を急いで自転車保険に申し込んだあと、自動車保険の証券に個人賠償責任特約が付いているのを見つけるケースです。個人賠償責任補償は実際の損害額を補償する性質のため、2つ契約していても支払われる賠償金が2倍になるわけではありません。掛金だけが二重になります。
もっと多いのが、家族で別々に自転車保険へ入ってしまうパターンです。賠償責任補償は1契約で家族全員が対象になる商品が主流で、サイクル安心保険もコープ共済も「1人が入れば同居の親族と別居の未婚の子まで」という設計です。夫婦それぞれが本人型に入っていれば、片方は補償が重なっている可能性があります。
対策はシンプルで、申し込む前に家族全員ぶんの証券を1か所に集め、個人賠償責任補償の有無と被保険者の範囲を書き出すことです。10分で終わる作業で、年数千円の重複が見つかることがあります。逆に、まったく付いていないことがわかれば、そこで初めて年1,770円や月160円のルートを検討すればよい、という順番になります。
①自動車保険・火災保険の証券に「個人賠償責任」の記載はないか ②その限度額は1億円以上か ③被保険者の範囲に守りたい家族が入っているか ④示談交渉サービスは付いているか ⑤本体契約をやめる予定はないか。この5点を確認してから、足りない部分だけを買い足すと重複を避けられます。
TSマーク付帯保険は年間1000円の代わりになるのか
青・赤・緑で賠償の限度額が10倍以上違う
自転車店で点検を受けると貼ってもらえるTSマークにも、賠償責任補償が付いています。日本交通管理技術協会の公式案内によると、青色(第一種)の賠償責任限度額は1,000万円、赤色(第二種)は1億円、緑色も1億円で示談交渉サービスが付きます。傷害補償(入院15日以上)は青色が1万円、赤色が5万円、緑色が50万円。赤色にはさらに被害者見舞金として入院15日以上で10万円が用意されています。
ここで気をつけたいのが青色です。賠償の限度額が1,000万円のため、前の見出しで触れた9,520万円のような賠償額には届きません。条例の要件を満たす保険等には含まれますが、「賠償の備えとして十分か」という観点では別の話になります。赤色や緑色が貼れるかどうかは、点検を受ける自転車安全整備店で確認してください。
TSマークは、自転車安全整備店に勤務する自転車安全整備士が点検整備した普通自転車に貼るシールです。有効期間はTSマークに記載されている点検基準日から1年間で、毎年更新する前提の仕組みになっています。点検が付いてくる点は、他の保険にはない実利です。
料金は「保険料」ではなく「点検整備の料金」
TSマークの費用を年1,000円前後だと思っている方がいますが、公式の説明はもっとシンプルです。「TSマークを貼る料金は、自転車の点検整備を受ける料金」であり、点検整備を受けずにTSマークだけを貼ることはできません。つまり金額は店ごとの点検整備料金で決まり、部品交換が必要になれば別途料金がかかります。
この構造から言えるのは、TSマークは「安く保険に入る手段」ではなく「点検を受けたら保険も付いてくる仕組み」だということです。年に1回はプロにブレーキやタイヤを見てもらいたい人にとっては、点検料金のなかに賠償の備えが含まれる形になり、無駄がありません。
反対に、点検を受ける予定がない人が保険目的だけでTSマークを選ぶと、割高になりやすい選択です。料金は店舗と自転車の種類によって異なるため、行きつけの店の点検メニューを確認したうえで判断してください。
対象は「その自転車」。家族の別の自転車は守れない
TSマーク付帯保険でいちばん誤解が多いのが補償の対象です。TSマークは点検整備した自転車に貼るシールで、補償はそのマークが貼られた自転車に紐づきます。家族が別の自転車に乗って起こした事故は、その自転車にTSマークがなければ対象になりません。自転車を2台3台と持っている家庭では、台数ぶんの点検が必要になります。
これに対して、個人賠償責任補償は「人」に紐づく設計です。1契約で家族全員、しかも自転車以外の日常生活の事故(歩行中に他人の物を壊した等)まで補償されます。年1,000円台の予算で家族全体の賠償を用意したいなら、人に紐づくルートのほうが合理的です。
両方を併用する選択もあります。人に紐づく個人賠償責任補償で賠償を確保し、TSマークは年1回の点検の証明として使う組み合わせです。安全部品の状態を自分で判断するのは難しいので、ブレーキやハンドル周りに不安があるときは、無理に自分で調整せず自転車店で見てもらってください。
掛金以外で差が出る3つの条件
示談交渉サービスが付くかどうかで、事故後の手間が変わる
賠償の限度額が同じでも、事故後の負担はサービスの有無で変わります。示談交渉サービスとは、相手方との賠償金の話し合いを保険会社が代わりに行う仕組みです。サイクル安心保険では日本国内の事故について損保ジャパンが対応し、コープ共済やこくみん共済 coop でも条件付きで利用できます。
自転車事故の相手は個人であることがほとんどで、治療費や休業損害の考え方をお互いに知らないまま話し合うと、感情的な対立になりやすい類型です。示談交渉サービスがあれば窓口が保険会社に移り、当事者同士で金額を決める必要がなくなります。
ただし、どの契約でも万能ではありません。賠償責任の額が保険金額を明らかに超える場合や、日本国外の裁判所に訴訟が提起された場合など、サービスを利用できない条件が定められています。また、保険会社の承認なく自分で賠償を認めたり支払ったりすると、保険金の全部または一部が支払われないことがあります。事故が起きたらまず保険会社へ連絡する、という順番を覚えておいてください。
家族でまとめられるか、1人だけでいいのか
賠償責任補償は1契約で家族まで対象になるのが主流なので、世帯で1つあれば足ります。一方、ケガの補償(傷害補償)は契約タイプで対象が変わります。サイクル安心保険のプランAは本人のみ、プランCは家族まで。この違いが年1,770円と年4,660円の差になっています。
判断の軸は「誰のケガまで保険で見たいか」です。夫婦とも医療保険に入っていて、子どもは学校の共済でケガの補償がある家庭なら、賠償だけの薄い契約で足ります。逆に、子どもが毎日自転車通学していて医療の備えが薄いなら、家族型のプランや傷害補償の厚い民間の自転車保険が候補になります。
家族の人数が多いほど、1契約で家族全員が対象になるルートの単価は下がります。まとめ方の具体例は次の記事でも扱っています。
ケガの補償・ロードサービスまで欲しいなら民間の保険
賠償だけでは物足りない人向けに、民間の自転車保険はケガの補償と付帯サービスを厚くしています。au損保のBycleは本人型ブロンズコースが月払340円から、家族型が月払650円から。個人賠償責任はブロンズコースで2億円、シルバー・ゴールドコースで3億円です。ロードサービスとして50kmまでの無料搬送と出張修理に対応し、示談代行サービスも付きます。
楽天サイクル保険(サイクルアシスト)は、2026年11月1日以降を保険始期とする場合の保険料が年3,290円から16,380円。個人賠償責任は1億円で、入院保険金日額は2,500円から10,000円、日本国内の事故について示談交渉サービスが付きます。個人・カップル・ファミリーの3プラン構成です。
年1,000円台のルートと比べれば掛金は上がりますが、走行距離が長い人には意味のある差になります。出先でチェーンが切れた、ホイールが振れて走れないという場面で、搬送サービスがあるかどうかは実感しやすい違いです。どこまでを保険に任せるかは、走る距離と自分で直せる範囲で決めてください。
| どんな人か | 検討しやすい選択肢 | 年間の目安 |
|---|---|---|
| 賠償だけ用意したい単身者 | 団体保険の賠償中心プラン | 1,770円(Web申込) |
| すでに共済に入っている家庭 | 個人賠償責任保険を上乗せ | 1,800円(月150円) |
| 子どものケガまで見たい家庭 | 家族のケガまで補償するプラン | 4,660円〜5,870円 |
| 長距離を走る通勤・週末ライダー | ロードサービス付きの民間保険 | 3,290円〜 |
安さで選んだ人がつまずく3つのポイント
失敗パターン②:更新を忘れて、事故の日だけ無保険だった
掛金の安いルートほど、更新の管理が自分任せになりがちです。ちょこっと共済は自動継続がなく毎年申し込みが必要で、TSマーク付帯保険の有効期間は点検基準日から1年間。どちらも「気づいたら切れていた」が起こりやすい形です。年1,000円の共済に入って安心したものの、翌年の手続きを忘れていた、という抜け方が実際にあります。
反対に、都道府県民共済の個人賠償責任保険は自動継続で毎年の申し込みが不要です。サイクル安心保険も、申し出がない限り1年後の応答日に前年と同等条件で継続されます。管理を減らしたいなら、自動継続の仕組みがある契約を選ぶのがひとつの基準になります。
対策としては、加入した日をカレンダーに残し、更新月の1か月前に通知が来るよう設定しておくことです。TSマークは点検基準日がシールに記載されているので、自転車を見れば確認できます。家族の台数ぶん貼っている場合は、いちばん早く切れるものに合わせて点検の予定を組むと管理が楽になります。
販売終了・サービス終了は普通に起きる
保険商品は入れ替わります。東京海上日動の「eサイクル保険」は2025年9月30日をもって販売を終了し、後継として「トータルアシストからだの保険(サイクル)」が案内されています。ソフトバンクの「かんたん保険」も2026年8月1日でサービス提供を終了しました。数年前のまとめ記事を見ながら申し込もうとすると、そもそも入れないという事態が起こります。
この記事で挙げた金額も、各社の公式サイトに現在掲載されている値です。都道府県民共済の個人賠償責任保険が1,680円から1,800円へ改定されたように、掛金は改定されます。楽天サイクル保険のように、保険始期の日付で保険料が変わる商品もあります。
申し込む直前に公式サイトで「保険料」「補償内容」「引受保険会社」の3点を見直すだけで、古い情報で判断する事故は防げます。比較サイトの一覧は入り口として便利ですが、最終確認は必ず各社の公式ページで行ってください。
青切符が始まっても、保険と罰則は別の話
令和8年4月1日から、自転車の交通違反に交通反則通告制度(青切符)が適用されています。対象は16歳以上の運転者で、反則金を納付すれば刑事手続へ移行しません。反則金の例は、携帯電話使用等(保持)が12,000円、遮断踏切立入りが7,000円、信号無視・安全運転義務違反・通行区分違反・横断歩行者等妨害等が6,000円、指定場所一時不停止等・無灯火・自転車制動装置不良が5,000円、並進禁止違反や二人乗り等が3,000円です。
ここで混同されがちなのが、「保険に入っていれば反則金も何とかなる」という誤解です。反則金は違反に対するもので、保険とは無関係です。逆に、青切符を切られない安全な走り方をしていても、事故の相手が出れば賠償責任は発生します。ルールを守ることと、賠償に備えることは別々に用意する必要があります。
なお、取締りの基本的な考え方は青切符の導入後も変わらず、基本的には現場での指導警告が行われ、悪質・危険な違反が取締りの対象になると大阪府警察の案内で説明されています。無灯火やブレーキの不良は、事故そのものの確率も上げます。保険を整えるのと同じ日に、ライトとブレーキの状態も確認しておきたいところです。
右に寄りたいのに手を出していいのか迷って、結局そのままハンドルを切ってしまう。自転車に乗っていて、そんな経験はありませんか。ハンドサインは「ロードバイクに乗る人…
①証券や加入者証をスマホで撮影して保存 ②事故時の連絡先を電話帳に登録 ③更新月をカレンダーに登録 ④家族に「どの契約で誰が対象か」を共有。事故直後は落ち着いて調べる余裕がありません。連絡先がすぐ出るかどうかで、その後の流れが変わります。
まとめ:年間1000円の予算をどう使うか
年1,000円という予算は、使い方を決めれば十分に意味のある金額です。賠償だけに絞れば、団体保険や共済のルートで年1,770円・年1,800円に手が届きます。まずやることは1つ、家にある保険証券を集めて「個人賠償責任」の4文字を探すことです。付いていれば追加の出費はゼロで済み、付いていなければ足りない部分だけを買い足せば足ります。守りたいのが自分ひとりなのか家族全員なのかを決めてから、サイクル安心保険やコープ共済、こくみん共済 coopなどの公式ページで補償内容を見比べてください。
※本記事の掛金・補償内容は各社公式サイトおよび国土交通省・自治体の公表資料に基づく執筆時点の内容です。保険料や補償は改定されるため、申込前に必ず公式サイトで最新の内容をご確認ください。
コメント